吾唯知足〜ボーダーレス、シームレス、キャッシュレスの時代に~

Intelligence for Survivors ―金融・通信・交通の融合する時代を賢く生きる―

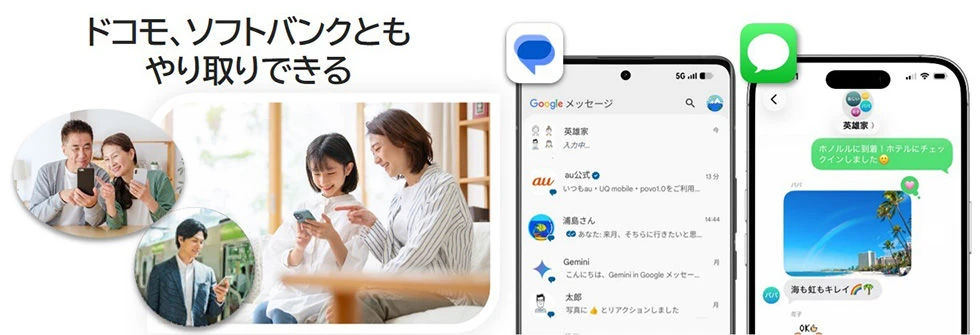
【通信】<Google>携帯キャリア3社がRCSに対応

RCS(au)


Googleから、日本においてAndroidとiOS間でRCSの送受信が可能になったことのニュースリリースが出ています。


blog.google


Androidでは、標準の「メッセージ」アプリでRCSを利用可能です。RCSはショートメッセージサービス(SMS)の後継版で、対応端末同士で無料で利用できます(パケット通信料は発生)。SMSを3円/通で利用していた人は、こちらを使うのがお得です。


www.docomo.ne.jp


www.au.com


www.softbank.jp


楽天モバイルは自社独自のRakuten LinkでSMS無料を実現していますが、いずれかのタイミングで世界標準のRCSに転換せざるを得ないでしょう。


network.mobile.rakuten.co.jp


MVNO各社でも早急に導入してほしいところです。複数のキャリアから回線を調達しているところでも、理論上は可能になったということですからね。

【タッチ決済】<楽天カード>楽天カードタッチ決済を終了

楽天カードタッチ決済


独自規格の楽天カードタッチ決済(Androido向け)が来年2月を目途に終了します。それに伴い、来月下旬ごろに「新しいウォレット決済」を導入するそうです。


www.rakuten-card.co.jp


何のことはない、QUICPayではないほうのGoogle Payにシフトするという話だと思いますが、なぜ最初からそうしないのか、楽天のガラパゴス戦略は不可解なものがあります。自社プロダクトに固執することで1円でも稼ぐというビジネスモデルだからでしょうかね。


薄利多売の手数料商売だと、いつまでたっても一流の企業になれない気がします。楽天モバイルを見れば明らかです。

【クレジット】<みずほ楽天カード>ポイント還元率を改善

みずほ楽天カード


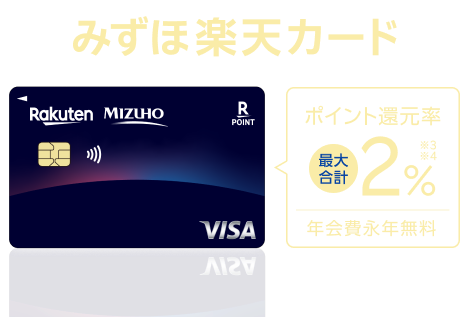
みずほ楽天カードが大盤振る舞いに出ました。都市銀行中で後れを取っているみずほ銀行が、劣勢挽回の一手を打ってきました。


www.mizuhobank.co.jp


www.rakuten-card.co.jp


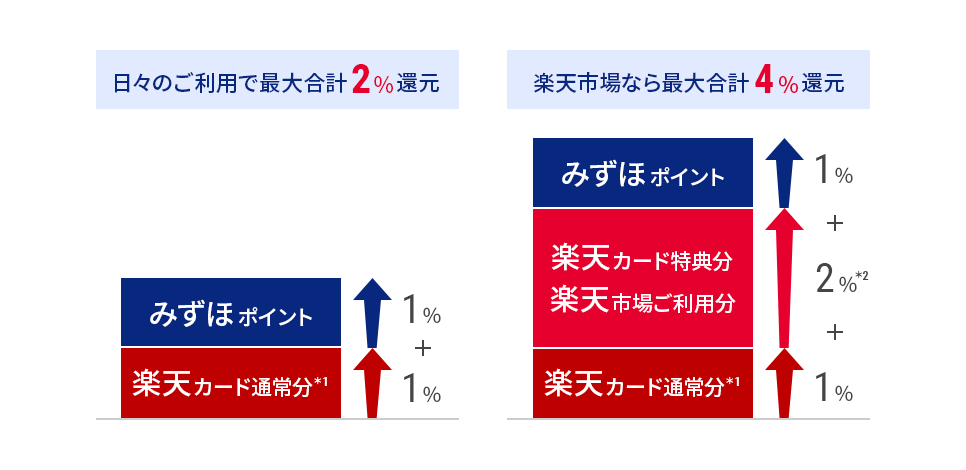
「毎日、どこでも、最大合計2%還元!」を売りにしています。2%の内訳は、楽天カード通常利用分で進呈されるポイント1%と、楽天ポイントと同じポイント数で進呈されるみずほポイント1%の合算です。


ポイント2倍


みずほポイントは、楽天ポイントへ等価交換(1ポイント=1ポイント)できます。


先日、経済圏での囲い込みが進み、ポイント還元は縮小する見通しを論じましたが、みずほ銀行は楽天グループと組んで、陣取りゲームに積極参戦する格好です。ポイントで成長してきた楽天グループらしい発想です。


theonlyone.hatenablog.com


先行するOliveエムットへの対抗措置ですが、どこまで盛り上がるでしょうか。いずれにせよ、都市銀行を含む経済圏の陣取りゲームが激化しそうです。

【クレジット】<dカード>ポイント還元率を改悪

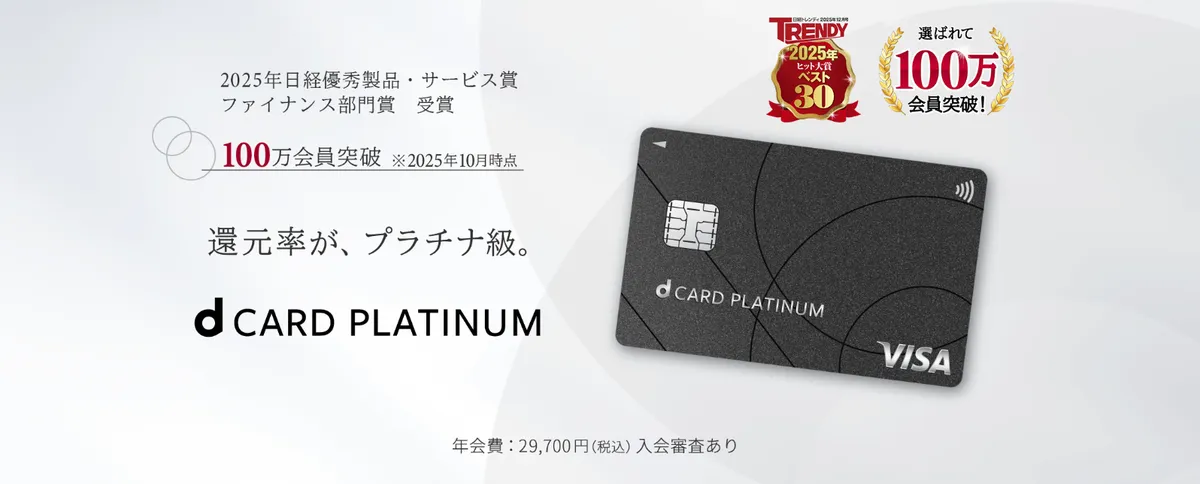
dカード PLATINUM


昨日、dカードがポイント還元率の引き下げを発表しました。


www.docomo.ne.jp


不利益を被る会員には、年会費の返金も行うようです。「還元率が、プラチナ級。」というキャッチコピーは、まったく当てになりませんでした(笑)。


サービス変更に伴う年会費返金のご案内


詳細は巷にあふれる“ポイ活民”や“ポイ活ラー”の記事や番組に委ねるとして、私なりの見通しを書いておきます。


dカードが先陣を切った形になっていますが、今後、他社においても還元率の低下は急速に進むと思われます。キャッシュレス化の波が一段落し、還元重視の施策は減っていくことでしょう。


代わりに、自社経済圏への囲い込みの施策は増えていくことでしょう。ポイント目当てで経済圏を行ったり来たりする輩は排除され、ユーザーの経済圏に対する“忠誠度”が試されることになります。


自由主義経済でありながら、きわめて日本的な施策ですが、ガラパゴスであっても既得権を死守したいのが、老舗の大企業の本音といえます。オープンスタンスで競争するのではなく、囲い込む戦略を採っていくのが常套手段です。釣った魚に餌はやりません(笑)。


「ボーダーレス、シームレス、キャッシュレスの時代」には、クレジットカードかスマートフォン、あるいはその両方を核とする経済圏が主流になっていくことは必至です。わが国の場合、四大キャリアの経済圏か、それらと提携するクレジット会社を含む経済圏に収斂していく流れです。これらの経済圏に、優良な顧客基盤を持つ都市銀行や小売業がどう絡んでくるかも見逃せません。


  • NTTドコモ(dポイント) - ドコモSMTBネット銀行、マネックス証券、dカード (←三井住友信託銀行)
  • KDDI(Pontaポイント) - auじぶん銀行、au PAY、ローソン
  • ソフトバンク(PayPayポイント) - PayPay銀行、PayPay証券、PayPayカード、セブンイレブン
  • 楽天モバイル(楽天ポイント) - 楽天銀行、楽天証券、楽天カード (←みずほFG)
  • 三井住友カード(Vポイント) - 三井住友銀行、SBIグループ (←ソフトバンク)


三菱UFJ銀行、JAL、ANA、JR東日本、イオンあたりが四大キャリアの経済圏にどう絡むか、あるいは独自に経済圏を作り上げるかですね。


今回、NTTドコモは傘下に銀行を収めて経済圏の構成が整ったところで、dポイントを軸とする排他的な施策を打ち出してきました。楽天では既に先月、楽天Edyから楽天ペイ残高への月間チャージ上限額に制限を加えています。今月からPayPayでも、他社クレジットの利用を「他社カード利用券」という形で制限し始めています。


edy.rakuten.co.jp


paypay.ne.jp


こうした囲い込みの施策や動きは、どの経済圏でも当たり前のことになっていくと思います。ポイ活民にとっては悲報でしかありませんが、そろそろ腰を落ち着けて、付き合う経済圏を見定める時期に来ているのかもしれません。

【銀行】<エムット>来春、エムット Excellent Clubの提供を開始

エムット Excellent Club


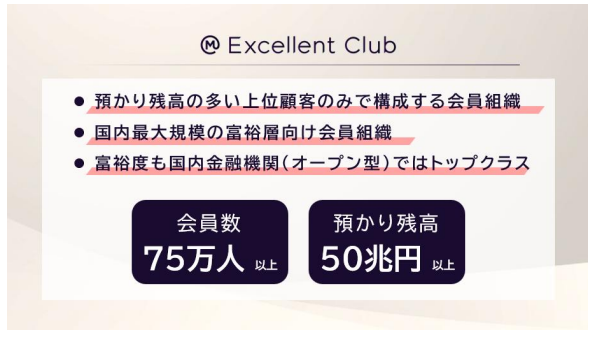
来年3月、三菱UFJ銀行のエムットが富裕層向け会員組織のサーヴィスを開始します。同行口座保有者の2%程度が入会資格に該当する見込みで、有資格者には順次、招待が送られます。


富裕層向け会員組織「エムット Excellent Club」のリリースについて


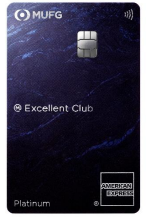
ここで興味深いのは、会員限定で申し込めるクレジットカード「エムット Excellent Club カード プラチナ アメリカン・エキスプレス・カード」の発行です。入会金・年会費は永年無料。三菱UFJ銀行と三菱UFJニコスの共同開発で、2027年度上期の早い時期にリリースを予定しています。


エムット Excellent Club カード プラチナ アメリカン・エキスプレス・カード


他の会員向けサーヴィスとして、金融のプロフェッショナルチームに顧問のように資産運用から不動産、税務などの相談ができるリモートプレミアムアドバイザリー、預金やローンの金利優遇、銀行窓口での優遇、会員本人の逝去後に会員ステータスを遺族に1年間引き継ぐ家族承継機能、VIPシートでのスポーツ観戦や学芸員帯同での美術館貸し切り、リロクラブとの提携で提供されるグルメ・ホテル・旅行の優遇・割引などが提供されます。


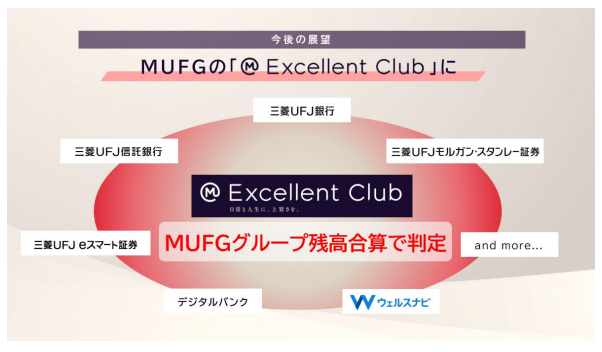
今後の展開


ローンチ時は三菱UFJ銀行の残高で判定されますが、早い段階でMUFGグループ全体の残高合算で会員資格を判定する仕組みを予定しているそうです。